

Un client sort sa carte pour régler 4,20 €. Vous tapez le montant, il approche sa carte, la machine bipe, c'est fini. Trois secondes. Et pourtant, derrière ce geste anodin, il y a un contrat monétique, une certification, des commissions prélevées chaque mois et un choix de matériel qui peut vous coûter quelques dizaines d'euros… ou plusieurs centaines par an selon la formule retenue. J'ai vu des restaurateurs garder une machine TPE qui leur coûtait 350 € par an de frais fixes pour encaisser à peine 20 000 € de cartes. Bonne affaire pour le prestataire. Pas pour eux.
La machine TPE (terminal de paiement électronique) fait partie de ces équipements qu'on installe sans trop réfléchir, parce que la banque nous a proposé le sien, avec un joli contrat signé à l'ouverture du compte pro. Et c'est exactement là que se joue l'essentiel du coût réel.
Points clés à retenir
- Le prix affiché d'un TPE ne veut rien dire sans les commissions par transaction et l'abonnement mensuel.
- Deux grandes familles : le TPE fixe (comptoir) et le TPE mobile/portable, qui changent complètement les usages.
- Un TPE suppose une affiliation à un contrat monétique avec une banque ou un acquéreur : ce n'est jamais juste « acheter une machine ».
- Certaines offres à l'achat dépassent 200 €, d'autres sont quasi gratuites mais facturent plus cher à la transaction.
- Le « plus avantageux » dépend entièrement de votre volume de paiement carte et de votre ticket moyen.
Une machine TPE, c'est quoi au juste ?
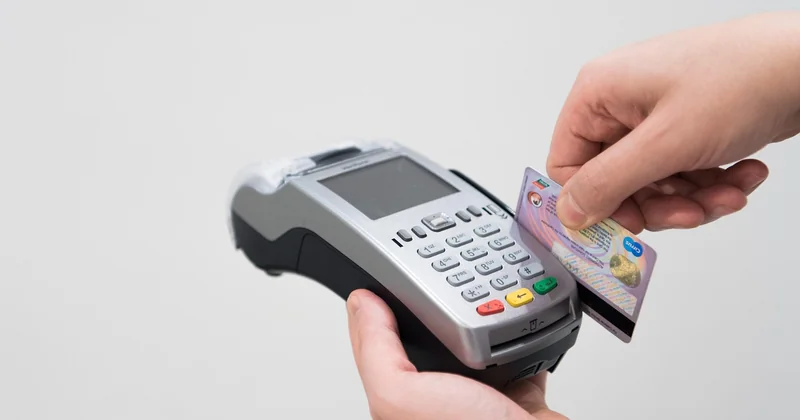
Le sigle TPE signifie terminal de paiement électronique. C'est le boîtier, posé sur un comptoir ou glissé dans une poche de tablier, qui permet au client d'encaisser un paiement par carte bancaire (puce, sans contact, bande magnétique, parfois carte virtuelle via téléphone). Attention à la confusion : dans d'autres contextes, « TPE » désigne aussi les Très Petites Entreprises. Ici, il s'agit du terminal.
TPE fixe ou portable : le vrai critère de départ
La première décision n'est pas la marque, c'est l'usage.
- Le TPE fixe reste câblé au comptoir, relié par Ethernet ou WiFi. Il convient à un commerce où le client s'avance systématiquement vers la caisse : boulangerie, boutique, pharmacie.
- Le TPE portable fonctionne sur batterie, avec une connexion Bluetooth vers une base ou via une carte SIM dédiée. Restaurateur qui encaisse à table, coiffeur, livreur : sans fil, le paiement va jusqu'au client.
- Le terminal mobile GPRS/4G de son côté s'affranchit complètement du réseau local : utile en marché, en salon, en camion.
Je me souviens d'une librairie qui avait installé un TPE fixe côté caisse, avant de réaliser que le client payait le plus souvent au rayon presse, à dix mètres de là. Résultat : il traversait la boutique pour payer. Un terminal portable aurait réglé le problème en une journée.
Ce qu'un TPE ne fait pas tout seul
Une machine achetée en magasin ou en ligne n'encaisse rien toute seule. Il faut l'affilier à un contrat monétique souscrit auprès d'une banque ou d'un acquéreur (le prestataire qui traite réellement la transaction avec le réseau bancaire). Ça veut dire un dossier, un compte de dépôt, et des frais de transaction associés. Beaucoup de commerçants découvrent ça en ouvrant le carton et en cherchant où brancher la bête.
Quel est le prix d'une machine TPE ?
La question revient sans arrêt, et la réponse honnête est : cela dépend entièrement du modèle d'affaires du prestataire. Il y a deux écoles.
Les offres à l'achat
Un terminal type Ingenico ou équivalent se négocie dans une fourchette de 150 à 450 € en achat direct, selon l'écran, la connectivité et la certification. Un modèle tactile haut de gamme avec écran couleur peut grimper plus haut. On paie la machine, puis on paie les commissions à chaque transaction, facturées par l'acquéreur.
Les offres en abonnement ou location
D'autres prestataires (SumUp, Zettle, et beaucoup de banques via location) proposent un TPE à prix cassé, parfois présenté comme gratuit, en échange d'un abonnement mensuel de quelques euros ou d'un pourcentage plus élevé par paiement. La machine ne vous appartient pas toujours, et le contrat peut comporter une durée d'engagement.
| Modèle | Ce que vous payez au départ | Ce que vous payez ensuite | Pour qui |
|---|---|---|---|
| Achat direct | 150 à 450 € | Commissions par transaction | Volume stable, ticket moyen élevé |
| Location bancaire | Faible ou nul | Loyer mensuel + commissions | Commerçant qui veut zéro investissement matériel |
| Offre « gratuite » type SumUp/Zettle | Quasi rien | Commission par transaction plus élevée | Petits volumes, activité occasionnelle |
Le vrai piège, c'est de comparer les prix affichés. Un TPE à 30 € avec une commission de 2,75 % par transaction peut coûter bien plus cher sur un an qu'un terminal à 250 € avec 1,2 %. Faites le calcul avec vos propres chiffres, pas avec ceux du fabricant.
Quel est le TPE le plus avantageux ?
Il n'y en a pas un, et je vais être franc : quiconque vous vend « le meilleur TPE » sans vous demander votre chiffre d'affaires carte vous vend surtout son propre produit. Le classement dépend de trois variables.
- Votre volume mensuel encaissé en CB. En dessous de 3 000 € par mois, une offre à faible coût fixe avec commission modérée suffit largement.
- Votre ticket moyen. Les commissions proportionnelles pénalisent les gros tickets.
- La durée de votre activité. Un food truck saisonnier n'a pas le même besoin qu'une boutique ouverte toute l'année.
L'erreur que j'ai faite en comparant les offres
Quand j'ai monté ma première structure, j'ai pris le TPE proposé par ma banque parce qu'il « venait avec le compte pro ». Simple. Rapide. Et complètement à côté de la plaque : je payais un loyer fixe de 20 € par mois plus des commissions, alors que mon volume de cartes ne dépassait pas 1 500 € mensuels les six premiers mois. J'aurais pu prendre une offre sans abonnement et économiser près de 150 € sur l'année. Je ne l'ai pas fait parce que je n'ai pas pris le temps de faire le tableau.
Faites ce tableau. Une colonne pour le coût fixe annuel, une pour le taux de commission, une pour vos encaissements réels. C'est dix minutes.
Que signifie l'abréviation TPE ?
TPE veut dire terminal de paiement électronique. Le sigle a fini par désigner l'appareil lui-même dans le langage courant, au point qu'on parle parfois de « machine TPE » pour éviter l'ambiguïté. Le mot « terminal » renvoie à l'idée d'extrémité d'un réseau : c'est bien le dernier maillon entre votre commerce et le système bancaire, celui qui transmet la demande d'autorisation et reçoit la réponse. Rien de plus, rien de moins.
Où se procurer une machine TPE et à quelles conditions ?
Trois canaux, avec des logiques très différentes.
Le circuit bancaire classique
Votre conseiller vous propose un terminal, souvent en location, avec un contrat monétique associé. C'est le chemin le plus simple administrativement, rarement le moins cher.
Les prestataires indépendants
Des acteurs comme SumUp ou Zettle vendent ou « offrent » leur terminal avec un compte associé, sans passer par le circuit bancaire traditionnel. Le prix d'un TPE sans fil chez ces acteurs reste modeste, mais la commission par transaction compense.
L'achat en magasin spécialisé
On trouve des terminaux en grande surface de matériel informatique ou chez des distributeurs spécialisés. Attention : un TPE acheté neuf doit encore être affilié à un contrat monétique pour fonctionner. Renseignez-vous avant de payer, pas après.
Un dernier point souvent oublié : les obligations de conformité. Un commerçant qui accepte la carte doit respecter des règles de sécurité (norme PCI DSS, authentification forte du porteur pour les paiements à distance). Rien qui bloque l'installation d'un TPE en présentiel, mais un point à connaître si vous envisagez de combiner encaissement physique et vente à distance.
Ce qu'il faut vraiment vérifier avant de signer
Le prix de la machine est la partie visible. Le contrat est la partie qui compte. Avant de signer, posez ces questions, et notez les réponses :
- Y a-t-il un engagement de durée, et à quelles conditions peut-on résilier ?
- Quel est le taux exact appliqué par transaction, et varie-t-il selon la carte (débit, crédit, étrangère) ?
- Y a-t-il un abonnement ou un loyer mensuel, même en cas de mois sans encaissement ?
- Que se passe-t-il si le terminal tombe en panne : remplacement, délai, coût ?
- Les commissions sont-elles plafonnées, ou y a-t-il des frais annexes (relevé, mise en service) ?
Une question de plus, et c'est peut-être la plus utile : demandez combien vous auriez payé l'an dernier avec cette formule, sur la base de vos encaissements réels. La réponse refroidit souvent les ardeurs commerciales.
Et si vous n'êtes pas encore certain de votre volume, commencez par une offre sans engagement. Vous changerez de fournisseur plus tard, quand vous saurez vraiment combien de cartes passent chez vous. Le TPE le plus avantageux n'est jamais celui qui brille sur une fiche produit : c'est celui que vous n'aurez pas envie de renégocier dans six mois.


